顯示具有 金融研訓院 標籤的文章。 顯示所有文章

2021年6月20日 星期日

數位「真」轉型:來自全球五大數位轉型銀行的實戰案例

數位「真」轉型:來自全球五大數位轉型銀行的實戰案例
Doing Digital: Lessons from Leaders

第一章 銀行為何需要進行數位轉型 
- 許多人可以有宏偉的想法,但是如果他們不能實現這些想法,那麼它們僅是一些想法,永遠不會成為任何事物。
- 銀行既有引擎又有車輛,但由於願景和領導力有限,因此它只是將一批馬栓在前面,這不是一匹跑得更快的馬;實際上,它是一批速度較慢的馬,因為它正拖著一輛重型車輛在後面轉來轉去。
重新思考基礎架構,修建道路和橋梁並重新改造系統,不要只將新功能添加到舊功能中,而希望它能奏效。
- 數位轉型需要對銀行的核心進行全面轉變,對銀行的文化、系統、組織和流程的核心做改變,
而不僅是活動和專案。
- 銀行知道他們需要進行數位轉型,但是許多銀行領導者,特別是執行長和董事長,卻不知道該做什麼,也不知道該怎麼做。他們不知道如何領導數位轉型,因此他們只懂做出一點數位改變。他們在專案、人員、計畫、系統和架構上投資了數十億美元,卻迴避了組織改造、文化變革、管理重組、系統重建更換核心系統等重大問題,原因在於後者既冒險又困難,而且這些領導者並不瞭解面對數位革命是他們必須做的。擁有這些領導者的銀行將在未來十年內不復存在,但他們不會消失,但是會被能確實做到這一點的銀行所併購。
 
第二章 轉型規劃 
- 如果你總是總是按著自己一直以來的方式做事情,那麼你就總是只能獲得一值擁有的那些...甚至還會少一些。
- 銀行數位轉型失敗的原因之一,是因為如果負責轉型的單位不是組織的核心,核心組織不會希望他們成功,且不斷地攻擊他們。或許,更重要的是,這個新部門的員工是業務的另一邊,而且往往並不是真正瞭解核心業務的領域。他們做了許多看起來很吸引人的事,但並沒有真正推動業務發展。
所以業務單位必須負責這項轉型,不能有人站在旁邊不參與。
 
第五章 數位轉型值得嗎?
- 數位轉型核心:
1.獲客
--藉由更廣泛的通路增加獲客率
--降低獲客成本
2.交易
--少紙化
--創造即時滿足客戶需求
--降低成本
3.參與
--推動增加「黏著度」的客戶行為
--透過情境行銷進行交叉銷售
--增加每位客戶的收益
4.生態系統
--從管路企業到平台企業
--資料
--以洞察力為導向

- 如果你改變的是系統,而不是改變組織架構,你將無法生存。
如果你在系統上投資,但不改變核心系統架構,你將無法生存。
如果你單純為了降低成本,而不是為了更好的用戶體驗而使用科技,則你將無法生存。
- 關鍵因素是如果你不把數位視為銀行架構和文化的轉型專案,
反而把它當作一個系統專案或一個通路來對待,那麼你將無法生存。

2020年2月27日 星期四

解構大數據:如何運用大數據,打造人性化行銷模式

解構大數據:如何運用大數據,打造人性化行銷模式
財團法人台灣金融研訓院
當下思維
第一章 科技改變了一切
- 資料本身不會出錯,但我們蒐集、細察、瞭解資料的方式卻很容易出錯。

第二章 無中生有的觀點?
- 樣本的偏誤來源
1.自我選擇偏誤 2.涵蓋不全偏誤 3.存活者偏誤

第三章 選擇武器
表3.1 理論類別的分類法
- 分析:這是為了描述局勢是什麼樣子。
例如,我們需要知道可應付的市場規模:我們的業務究竟有多大的商機,不同客群的商機有何不同?
客群區隔可能屬於這一類,它幫我們找出符合事業需求的客群。
- 說明:這個理論類別可以稱為瞭解的理論,因為它的重點是教我們如何瞭解世界,產生新的認知。
市調大多是屬於這一類,它讓我們洞悉為什麼大家會有某種行為。
- 預測:這是理解之下的預測,所以和本書的多數討論息息相關。
不過,這裡應該承認一點,預測不見得一定要有因果關係。
- 說明與預測:就某方面來說,建立衡量指標的最佳實務做法是,
不僅可以瞭解現象背後的根本運作機制(亦即我們能說明為什麼會有某種變動),還可以進而預測變動。
例如,某種顧客滿意度的理論或方法看起來很適合套用在我們的事業上,我們據此設計衡量指標,
並預測特定結果(例如留客率或顧客價值)的效果。
所以我們不僅有預測結果的東西,還瞭解其背後的原理。
- 設計與行動:這種理論是描述如何做某事,也反映在設計思維的廣泛領域。
需要衡量的典型例子包括:找出大家常犯的錯誤、購物到結帳的平均時間、
駕駛人在某條路上的駕駛速度等等。
當我們衡量大家如何做某些活動時,就可以想辦法援引成功案例的經驗加以改進。
- 資料類別與商業目標模型,四種不同的類別概述如下:
1.績效管理:這裡使用的資料通常是由內部系統(例如CRM系統)建構與取得。
這種分析可用於平衡計分卡和儀表板,以便有效地管理事業,持續追蹤衡量指標。
2.資料探索:這種分析是以之前可能沒想過方式來探討交易型資料。
它往往是使用預測模型建構技巧,是有效探勘資料的有趣方式之一。
3.社群分析:這是持續衡量社群媒體上的品牌,建立品牌在知名度、參與度
、影響力等衡量指標的持續績效。
4.決策科學:涉及非交易型資料的實驗與分析,所以這可能包括在網路上撈資料的工具
,以便從社群媒體蒐集資料,然後用測試和情感分析。

第四章 危險和陷阱
- 優秀的資料科學家蘊含了以下特質:他們是「見多識廣的懷疑者」,以分析來權衡判斷
,必兼顧保持懷疑的態度、計量分析能力和資訊科技運用技巧。
- 對資料科學家來說,有一種認知功能非常重要:從資料中發現秩序、找出特定模式的能力。
- <原始資料,Lisa Gitelman>:分析必定會牽涉到決策,例如決定要看哪些資料,要產生什麼複合變數,什麼算是離群值等等。這些決策都涉及到人為判斷,往往立意良善,但是在判斷什麼重要以及為什麼時,會受到假設的牽引。重點是資料不會自己說話,是因為我們為資料說話,是我們賦予資料意義。
所以我們無法避免理論,大部分的時候,不論那些驅動了我們分析行動的顯性人類行為理論,
大部分的理論是隱性的,但它們人然影響我們的分析方法。
- 實際觀察永遠無法處理未來事件...唯有透過某種形式的模型/理論做概括歸納
,我們才能用過去的資訊處理未來的情況。
- 有理論及實務知識和經驗為基礎的假設如何產生資料,以衍生適切的見解。
所以資料的產生、處理和分析是在某個理解就夠的指引下進行的
,而不是測試所有可能抓到的變數之間是否有關係。
- 資料是從使用的架構中產生的,而且這不會是終點-這些關係會接著用來構思假設,
演繹測試那些假設是否成立。
- 大數據三大支柱:
1.大數據提供驗證平台,以及要驗證的素材
2.社會學是探索資料的理論架構來源
3.對消費者的瞭解將提供非常重要的情境,讓我們開始從雜訊過濾出訊號
-從瞭解消費者和不同類別的市場中產生訊息。

第五章 預測的力量
- Henry Mintzberg建議的「應變策略」(emergent strategy),該策略建議我們
不要依賴對長期未來的預測,而是應該把焦點放在迅速因應短期的變化。

- 企業可以採取的重要行動包含:
- 設計流程以瞭解資料的出處、定義該資料的代表性、並掌握該資料可以應用在哪些業務問題上。
市場調查人擁有多年的經驗,試圖從大量資料中設計具代表性的樣本,因此通常也擅長這些工作。
- 充分瞭解資料工廠與資料實驗室的不同。
工廠需要生產企業行銷日常所需的基礎消費者行為報告;
實驗室是創造新消費者洞察的地方。這兩種不同的需求太常被混為一談,以至於兩件事都做不好。

- 延伸閱讀<康乃爾最經典的思考邏輯課>、<黑天鵝效應>
、<讓資料自己說話>、<預測行銷>


2019年9月16日 星期一

機器學習:探索人工智慧關鍵

機器學習:探索人工智慧關鍵

Chapter 1 為什麼我們對機器學習感興趣

Chapter 2 機器學習、統計、資料分析
- 監督式學習:藉由輸入一組數值產生預估的輸出值在統計學中稱為迴歸(regression)分析,
若採用線性模型則稱線性迴歸。在機器學習中,迴歸是一種監督式學習(supervised learning)。
就像一名主管可以為我們提供每輛汽車相關資訊(輸入值)及其價格(輸出值)。當我們透過查看目前在市場上銷售的汽車資訊,可以同時觀察到汽車的屬性和價格之間的關係。

Chapter 3 圖形模式辨識
- 降低維度(Dimensionality Reduction):減少輸入資料內屬性(attribute)數量的方法。在一個應用程式中,一些輸入資料可能不具備有用資訊,或是多個輸入資料可能只是以不同方式提供相同的資訊。
減少輸入資料的數量可降低學習模型的複雜性,使訓練更加簡單。有兩種降低維數的方法,
即透過「特徵選擇法」(feature selection)和「特徵萃取法」(feature extraction)。
- 特徵萃取(Feature Extraction):一種降低維度的方法,其結合了幾個原始輸入並以定義更多新的訊息特徵。我們在原始特徵中藉由計算以定義新的特徵。這些新特徵的數量較少,但仍保留原始特徵中的資訊。這些少量的新合成特徵比任何原始屬性更好詮釋資料,甚至有時可以詮釋為隱藏或抽象的概念。
- 特徵選擇(Feature Selection):一種捨棄無法提供資訊的訊息,只保留具備資訊之資料的方法。
我們保留重要特徵,丟棄不重要的特徵,它基本上是一個選擇子集合的過程,我們希望選擇一組能夠獲得最佳效能的最小輸入屬性的子集合。

Chapter 4 神經網路與深度學習
Chapter 5 學習分群和建議
Chapter 6 學習採取行動
Chapter 7 我們接下來應該怎麼做?
- 機器學習是資料探勘(Data mining)應用中最重要的一個步驟,資料需要預先準備,同時也要解讀探勘後的結果。
- 資料科學(Data Science)領域所涵蓋的範圍主要議題為「機器學習」、「高性能計算」和「資料隱私與安全」三個領域。
- 當所蒐集與分析的資料量越來越大時,我們在許多不同領域所做的決策會越來越以資料為導向
(Data-Driven),並更加自動化,這時也要關注去識別化過程和所做決定的含義。
- 機器學習是達到人工智慧目標的途徑之一。藉由一組資料集合進行學習或是重複強化學習(reinforcement learning)。
- Generalization 通用化:模型是否訓練完善可以從模型是否能夠發現原有資料集內沒有發現的要素來判斷,這是機器學習的核心。在考試中,老師會詢問課堂上沒有教過的為題,基於學生在應對些新問題上的表現,來衡量學生的理解程度。學生若只能解決在課堂上已教過的問題是不夠的。
- Generative model生成模型:生成模型是先定義資料的產生方式,我們會事先推想產生此項資料的隱性因素,以及更高層級的隱藏因素。例如道路濕滑會導致車輛意外(隱藏因素為道路濕滑),而下雨有可能導致道路濕滑(更高層級的隱藏因素為下雨)。
- Model 模型:將輸入資料和輸出資料之間的關係以公式表達。其結構是固定的,但也具有可修改的參數。對參數進行調整,使不同參數值的相同模型可以對不同的資料進行訓練,進而建構不同工作的不同關係。
- Online Analytical Processing(OLAP)線上分析處理:用於從資料倉儲中提取資訊的資料分析軟體。
資料分析處理是由用戶驅動,用戶在資料過程前設定某些假設,並使用資料分析處理工具來檢視資料是否支持這些假設。而機器學習多由資料所驅動,在自動進行資料分析的過程中,可能會發現用戶以前沒有發現的相關性。
- Outlier Detection異常值檢測:異常值指部正常或特別的情境,與樣本中的其他情境非常不同。
我們在某些應用中,對通用規則外的異常值特別關注,例如詐欺偵測。


2019年7月8日 星期一

信用評等 理論與實務

信用評等 理論與實務
Credit Scoring:The Principes and Practicalities
臺灣金融研訓院

#Windsor顧問公司,PIC Solutions,HFC,Experian,Equifax,Foschini,
#Woolworths,Barclaycard,Scorelink,Fair Isaac,Scorex,Truworths,IKANO

第二章 評分卡是什麼?

- 評分卡的基本原則
  第一部分:特徵變數(Characteristic)
  1.申請人所提供的變數(Application Variables),是在申請過程中取得,例如年齡。
  2.徵信機構變數,例如具選舉權的時間(Time on Electoral Roll)。
  3.放款者與現有顧客往來的資訊,例如往來期間(Time with Lender)或以往來的產品。
  第二部分:每一個特徵變數的屬性,例如變數「年齡」分為5種屬性,原則是需使用其屬性以涵蓋所有申請者年齡的範圍,並予以分群。
  第三部分:針對每一個特徵的各個屬性分配的分數
- 發展評分卡的目標通常是追求增進區隔力,並產生穩健的模型。
吉尼係數是圖中三角形的比率,計算法為A/(A+B),其給予評分卡檢定立一個比較的衡量法。其它的衡量法包含K-S指標、Gain與Concordance指標等。
(圖2.2)


第三章 資料與定義
- 就評分卡而言,不論發展樣本或最後的評分卡所採用的資料,可分為三種類型
  1. 為涵蓋所有承作或拒絕申請人提供之資訊
  2. 包含申請時或決策時所有的徵信機構資訊
  3. 現有帳戶的資訊,此種資訊被稱為帳戶資料(Related Account),
包含客戶過去績效與其它貸款人的相關資訊

第四章 好壞比值、訊息與權數
- 現在許多評分卡是採用虛擬變數與複迴歸模型建構而成,這些模型是以正常比率(Good rates)為基礎。
- 卡方檢定與吉尼係數可以用來辨識特徵變數的強度,然而訊息值是與證據權數有直接相關,訊息值是證據權數乘上正常客戶與違約客戶比率的差加總而成。
- 訊息值的功用在於探討不同屬性對分數的影響效果,另外,卡方檢定也可以辨識預期值與實際值是否有差異,但其對最終決策的影響較小。

第五章 信用評分系統
(圖5.3)

(圖5.4)

第六章 徵信機構資料與使用
- Experian在發展達爾菲(Delphi block)上已經持續進行10至12年,達爾菲區塊即是產生去識別化的特徵變數。
- 有關股份有限公司特徵變數舉例如下:週轉率(Turnover)、總淨資產(Total Net Assets)、股權槓桿倍數(Equity Gearing)、成立時間(Time Established)、現有負債與流動性(Current Liabilities and Liquidity)
(圖6.1)


第七章 評分卡建置流程
(圖7.1)

- 將統計檢定應用至每一個特徵變數以辨識其區隔能力,另外卡方檢定提供配度檢視,其他如:好壞比值、訊息值(Information Values)及吉尼係數也都能提供有效的檢定。
- 原始的樣本必須足夠多到能進行驗證程序,或是具有與發展組樣本(development sample)規模相當的測試樣本(hold ou sample)資料;模型非以測試樣本建立,其主要目的是用來測試評分卡的正確性,以避免在實務應用前產生過度配適的現象。
- 用來協助推論母體拒絕比例的普遍方法是建構一個「接受vs.拒絕」的評分卡,而非「正常客戶vs.違約客戶」。
- 建構模型常見的方法是採用複迴歸,以預測正常客戶的機率,例如:最小平方迴歸法(Ordinary Least Squares,OLS),在變數間找尋最佳配適的直線。
羅吉斯迴歸分析則提供了違約機率值的估計,且與正常及違約率的模型化一致,並提供更穩健的估計結果。早期的評分卡是以證據權數(WoE),而非以正常客戶的機率為基礎,證據權數說明原始的分數與點分數有直接的關係,為利解釋與說明,更簡單的方法是重複調整權重(或點分數)以建構模型,直至將正常客戶與違約客戶的區分最大化。

第八章 以使用者角度來看簡單的評分卡
- 在英國,由Experian公司於1996年發展出通用評分模型(Generic Scoring Model),當所蒐集的資料充足時,即著手開發出第一個客製化評分卡模型(bespoke model)。
- Ikano公司使用Experian的Sigma評分卡工具進行產品開發,但其內部亦混合使用SAS程式與Excel計算表。
- 在模型診斷過程中,值得花費較多時間的事情是觀察其相關性(correlation),由SAS程式所產生的相關係數分析報表數量會很龐大。

第九章 評分卡驗證
- 通常在評分卡建置之初,產生發展樣本資料前,會預留有效的測驗樣本資料。在評分的開發過程中,使用這兩組資料對評分卡進行各種檢定比對。通常以吉尼係數(吉尼Coefficient)、K-S統計與離散性(Divergence)等方法衡量評分卡在此兩種樣本的真實強度。
而未確定母體分佈是否已經改變,應該產生母體穩定度指標(Poplation Stability index)與特徵分析(Characteristic Analysis)報告。
- 為確保評分卡的可接受性,應該執行不同方式的檢查,包含交換組合分析(Swap Set Analysis)、新舊評分卡對現有資料的平行評分(Parallel Scoring)、母體穩定度、特徵分析與可接受度檢查(Palatability Check)等。
- 以測驗樣本進行評分卡驗證,首先應用於剛開發完成的評分卡且排除測驗樣本,對測驗樣本產生評分卡統計值,且於使用者發展樣本建構的原始評分卡統計值進行比較。此兩組統計值不應有顯著的差異,用來比較發展樣本與測驗樣本績效差異性的方法通常有:吉尼係數、K-S統計值、好壞比值與分數的關係(Score to Odds relationship)與離散性(Divergence)。這些評分卡統計值的強度,可以告知開發者其模型是否過度配適,而特徵分析將強調對評分卡開發屬性
是否需要進一步分類。

. 母體穩定度指數(Population Stability Index,PSI)
針對評分卡開發的發展樣本,其統計值包含母體穩定度與特徵分析報告,其通常用來比較發展樣本與測驗樣本,兩種樣本是否具有相同的母體分配穩定度指數
(Popluation Stability Index,PSI),其些微的差異不致使評分卡無效,但應進一步研究明顯的差異。

. 特徵分析(Characteristic Analysis)
分析特徵變數的統計工具是訊息值(Information Value)與證據權重(Weights of Evidence)。

. 合理性檢查(Sanity Check)
在評分卡的發展過程中,模型的穩健性亦是驗證程序的一部分,由於在模型開發過程中存在若干無法驗整的假設(例如,拒絕推論),因此必須進行各種不同的檢驗。此種檢驗包含:交換組合分析(Swap Set Analysis)、平行評分(Parallel Scoring)、母體穩定度(Population Stability)、特徵分析與可接受度檢查(Palatability Checks)。

. 交換組合分析(Swap Set Analysis)
. 平行評分(Parallel Scoring)

第十章 核准點策略 Cut-off Strategies
- 如何決定核准點?答案取決於企業的目標,基本上以下有四種主要的影響:
1. 核貸率(Acceptance Rate)
2. 整體違約率(Overall Bad Rate)
3. 邊際違約率(Marginal Bad Rate)
4. 獲利性(Profitability)

第十一章 放款策略
- 分期付款(instalment)與循環動用(revolving)信用卡產品之放款策略。
1. 常用的方法是將核准的顧客以相同的風險概況(Risk Profiles)分群,針對最低風險的顧客才提供最好的期限與條件。
2. 依據消費者償債能力(Affordability),常用每月總所得(Total Monthly Income)。
- 既有顧客的付款績效應使用行為評分(Behavioural Scoring)來進行評估。

第十二章 信用評分卡監控
- 沒有進行評分卡監控,如同發動潛水艇卻沒有聲納探測器般危險。
- 監控有兩種型態:母體(Population)監控與績效(Performance)監控。
母體監控是追蹤申請者的風險概況以了解轉變,其對後續的績效,
則為監控的第二種成分,提供早期預警的功能。

. 母體監控(Population Monitoring)
評分卡的監控通常包含紀錄下列關鍵數字,例如:
1. 核貸率(Acceptance Rate)
2. 人工干預率(Override Rate)
3. 申請者平均分數(Average Application Score)
4. 平均核貸分數(Average Acceptance Score)
5. 平均徵信機構分數(Average Bureau Score)

- 這些概況指標皆應與前期結果比較,而使用分數的分配,我們可以衡量本期與模型建置樣本期間內的相似度。
最常見的衡量是穩定度指標,其衡量所有分數範圍中觀察的與預期的(樣本內)之區隔,其他相似的衡量指標方法包括K-S(Kolmogorov-Simirnov)與
卡方(Chi-Squared)檢定,前述的任一個衡量方法皆是檢定兩種分配差異的顯著性。
其次,比較母體的特徵變數,通常是指比較用於評分卡中的特徵變數,但建議對於其他重要的特徵變數仍應保持追蹤,例如,追蹤通路、來源或期限,也許對於確認整體績效可能是最重要的。投資組合監控亦可藉由檢閱「最終評分報告」(Final Score Report)達成,此報告提供每一分數接受與拒絕的數目與百分比明細。另外,人工干預(override)的水準可與核准點做比較,其亦提供非以評分做決定的帳戶數與百分比。

. 母體穩定度(Population Stbility)
(表12.1)


. 特徵變數分析(Characteristic Analysis)
穩定度指標能夠辨識母體分配是否存在顯著的轉變,但卻未能指出真正的問題。
整體而言,申請者被評較高的分數,但卻未告知究竟多高及原因,
或許其中存在不易察覺的問題。換言之,若存有互補性的錯誤:
例如平均分數相同,但其中對於某一特徵變數是負向轉變,
並抵銷另一特徵變數的正向轉向。
因此,我們應探詢每一特徵變數的平均分數且比較預期的與觀察的母體。

(表12.4)

- 特徵變數報告的優點是其可準確地確定原因,但無法辨識不在評分卡中的原因,所以,應該持續追蹤潛在子族群的主要特徵變數。
分析員或許可以交叉使用各種的統計量,以發掘問題的真相,建議卡方檢定(Chi-squared)來與平均分數連接。卡方檢定可辨識最差狀況屬性內顯著的轉變,可藉由其餘的屬性來分析極少比率的轉變。
目前,已考慮採取整體投資組合水準層級的報告方式,另一方面可以根據產品、分公司地區、業務來源或子族群層級。例如,我們可以根據借款金額進行分析,
此對金融機構是相當重要的,因為評分卡評估正常客戶與違約客戶的數量,而不是風險的平衡(Balance at Risk)。

第十三章 評分卡績效追蹤
- 評分卡是根據某一特定的母體而建置的,且針對相關的市場與經濟條件及貸款人的策略量身訂做。因此,任何市場與經濟條件顯著的改變都將影響評分卡的有效性。
. 評分卡報告(Scorecard Reports)
- 實行評分卡卻不對其績效進行監控,就如開車卻不檢查里程數與燃料的消耗。
- 此報告是利用與評分卡開發/建置過程相似的矩陣,其包含客戶往來其間的違約率、動態延遲還款報告、帳齡損失曲線(Vintage Analysis)、分數vs好壞比值及吉尼係數等。

. 動態延遲還款報告(Dynamic Delinquency Report)
- 另一個評估評分卡績效的方法是計算客戶往來期間的違約率,以監控違約客戶的出現。
閱讀此表可以三種不同的角度處理:定點檢視(snap shot)、暴顯額、帳齡(vintage over time)。
(表13-2)


. 不同時間點的吉尼係數(吉尼by time)
- 吉尼係數是用來衡量現行評分卡的有效性,即是在特定的時點辨識正常客戶與違約客戶,
隨者評分卡越趨成熟,吉尼係數將會增加,因此吉尼係數可隨著時間進行追蹤。

第十四章 評分、組合與資料分析 Scoring,Porfolio and Data Analysis
- 對申請者之審查而言,預期結果的衡量指標通常為:
1. 平均分數(Average Score)
2. 核貸的平均分數(Average Score of Accepts)
3. 平均徵信機構分數(Average Bureau Score)
4. 穩定度指標(Stability Index)
5. 核貸或拒絕率(Acceptance or Rejection Rate)
6. 人工干預(Override Rate)
7. 不予承作或推薦率(Not Taken Up or Cancellation Rate)
- 在解決問題時需辨識徵兆,其最有效的方法之一是:「還有什麼問題是我們不知道的?」
- 母體分配改變的第一個指標是穩定度指標。
. 投信資產組合分析(Portfolo Analysis)
- 評分卡可以在授信資產組合的架構下觀察延遲還款的狀況,辨識實際的績效是否顯著異於預期績效。
例如,若六個月後的延遲還款率是2.1%,但預期的結果是1.8%,則分析師應在某一信心水準(degree of confidence)下對2.1%的結果進行假設檢定,該檢定可使用常態分配的
z檢定,或是是用於小樣本(小於30)的t檢定。最重要的做法是:鑽研資料及辨識重要的變化,然後進一步分析其原因。
- 其他資料分析檢定包含相對風險比率(Relative Risk Ratio)、好壞比值(Odds Ratio)與卡方檢定(Chi-Squared)。
. 評分卡分析(Scorecard Analysis)
- 由穩定度指標與平均分數檢定開始分析程序,這些僅針對包含於評分卡的特徵,
對分析其他潛在變數則是卡方檢定較適合。特徵好壞比值(Characteristic Odds)
分析顯示屬性的比較,通常以人工檢查是否存在不一致。

第十五章 徵信機構分數與策略 Customer Bureau Scores and Strategies
. 達爾菲評分卡(Delphi Scorecards)
- Experian公司開發一組通用評分卡稱為達爾菲,雖然其他徵信機構也有相似的產品,然而達爾菲特別強調其設計涵蓋了整個信用週期,以符合顧客風險決策的需求。
- 達爾菲系列評分卡包含展望評分卡(prospect scorecard)、新業務評分卡與客戶管理評分卡,這些評分卡的開發皆架構在互惠的基礎上(Rules of Reciprocity)。

第十六章 收益性與獲利評分 Profitability and Profit Scoring
- 回歸模型對於辨識風險因子間相互作用的功能不佳,為有效區分帳戶是否有利可圖,可以使用類神經網路(neural networks)進行收益性模型分析。
. 信用風險是收益性的驅動因子Credit risk is a driver of profitability.
- 我們應該建構的驅動因子模型類型,將取決於產品的特性,典型的模型(特別指偏好模型)是3R:
風險(Risk)、報酬(Reward)、維繫(Retention)。
- 信用卡授信資產組合可能需要下列運用傾向模型(propensity model):
客戶流失(Attrition)、循環動用(支付利息)、風險(Risk)、業務(Transact)、預借現金(Cash Advance)、交叉行銷(保險、個人貸款等)。
(表16.1)


第十七章 顧客評分 Customer Scoring
- 關鍵產品顧客層及分析
(圖17.1)

- 複合層級的顧客評分(multi-level customer score)
(圖17.2)

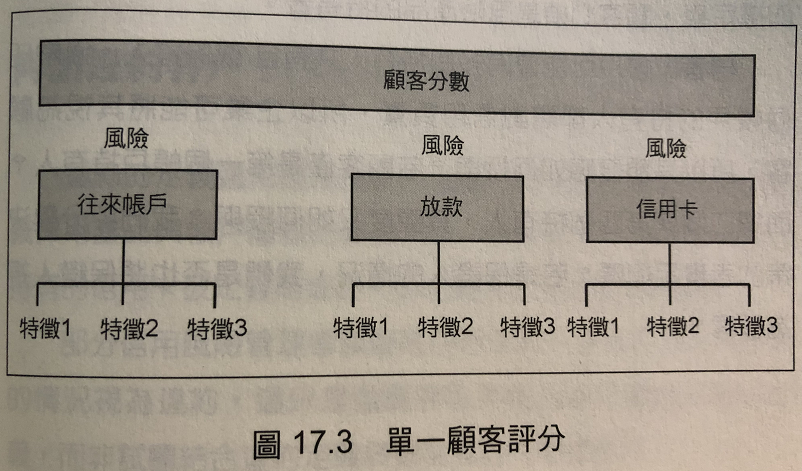
- 單一客戶評分
(圖17.3)


第十八章 衰退與衰退評分
(圖18.1)


第十九章 類神經評分
- 分析大量資料所採用的技術,以幫助企業進行決策或管理,仍是以傳統的數學、統計方法、程式、規章制度或規則歸納為基礎,然而這些方法有非常嚴重的缺點與限制。
- 分析資料需要具有對資料與分析工具相當的專業知識,所以分析資料的統計預測數學和模型化技術變得越來越複雜,但是可以使資料變得更有用。然而,卻面臨「
資料規模的詛咒」。為了得到更好的結果,需要具備大力的計算能力、專業技能和冗長開發時間的投入變數。
- 傳統的統計方法,例如,複線性迴歸和羅吉斯迴歸,在現有評分模型發展中扮演重要的角色,然而,他們的弱點卻限制其無法成為長期決策系統的工具,
因為,傳統的統計模型發展需要專業教育、訓練和經驗。
此外,傳統的統計模型經常是人工及勞動力密集的過程。
- 傳統的統計評分建置過程,包括許多費時的人工資料檢視行為,例如,尋找非線性資料關係與發現預測變數量間的交互作用。
傳統迴歸技術的限制是:人工勞動密集模型、建置過程無法完全自動化;傳統統計評分卡的績效可視為以下變數的函數:評分卡建置者模型化的能力、在建置模型所花費的時間、可用的電腦資源與資料的複雜性。
- 傳統統計方法的另一個缺點是多重產出評分卡的問題,傳統的程式不適用於超過二個產出的複雜問題,因此,大多數現有的行銷與信用評分模型被迫採用二元產出。
例如大多數信用評分模型被迫使用正常(Good)和違約(bAD)的二元結果。
- 類神經模型不受傳統統計評分卡技術的限制,類神經模型可以考慮以下狀況:
1. 在企業內部(in-house)建立預測模型
2. 可如同二元結果模型般易於建置多元產出模型
3. 評分卡建立過程自動化
4. 納入各事業別專家參與評分卡的建置過程
5. 增加預測準確性
6. 可快速且準確地實施評分卡
7. 考慮預測變數間的非線性與相依性(interdependency)
- 目前用來建立評分卡最受歡迎與最容易理解的統計方法是迴歸模型,類神經的計算被視為新的統計方法。對傳統統計模型而言,類神經方法可以提升傳統
統計方法的預測能力,例如:複線性迴歸與羅吉斯迴歸等方法。
- 簡單的兩層次類神經法演算在數學關係上類似於複線性迴歸或羅吉斯迴歸;如果類神經網路的函數關係為線性,則為複線性迴歸,如果類神經網路的函數關係為
反曲線型態(sigmoidal),即為羅吉斯迴歸。
- 三層類神經模型可視為迴歸技術的進階版,在類神經學習階段,其使用反覆的演算法計算權數,連續處理輸入資料並估計實際產出,
直到產生最適權數。通常,傳統迴歸模型使用固定矩陣反函數法(fixed matrix inversion)計算權數,類神經模型則是考慮巢狀式(nested)的迴歸模型。
. 類神經評分卡建置(Neural Scorecard building)
- 通常在建立評分卡的各種階段需要清理資料,且將資料分為以下三個部分,在整個評分卡發展期間,將以此種方法檢查其正確性。
1.建模資料(Modelling Data):這些資料被建入先進的類神經模型化系統,以訓練(train)並建立評分卡。
2.驗證資料(Validation Data):用來即時對建模樣本之參數權重進行驗證,以驗證模型建置結果的準確性。
3.非建模及驗證資料(Blind Data):透過評分卡過程確定其正確性,一旦這些申請人取得信用分數,則可能需與原先的結果比較,以檢查評分卡的正確性。

第二十章 貝氏信賴計分卡 Bayesian Belief Scorecards

第二十一章 信用評分卡的問題與未來
- 償債能力評估(Affordability)需要考慮以下四項要素:
1.償債意願
2.償債能力
3.有無擔保品
4.借款人未來展望

第二十二章 機構自行開發評分卡 In-house Scorecard Development
- 當建置預測性模型時,評分卡發展軟體的部分供應商會將技術定位為決定性的因素,而事實上技術或許是建置模型的貢獻因子,但兵非決定性的因素。
通常,傳統且受歡迎的技術包括:決策樹、神經網路、目標最適化(反覆搜尋)、羅吉斯迴歸與線性迴歸。

第二十三章 如何操縱信用評分卡?
- 吉尼係數是指無區隔線與評分卡線之間的三角形區域,通常以百分比(%)形式表示,很明顯的吉尼係數越大則評分卡的區隔能力越好。
- 使用軟體將屬性自動分群通常是以違約率的統計量(例如t檢定)為基礎,此方法不是運用經驗來將兩個客戶數及客戶少的區域合併,此時評分卡的開發者必須考慮以地區性或都市性分群是否合理,且將屬性以人為方式分群,並考慮是否會影響預測性。
- 放款核貸流程通常會有人工干預的機制:即核准低於核准點的申請者(通常稱為Lowside),而婉拒通過核准點者(通常稱為Highside)。
- 一個毫無顧忌的評分卡開發者,能在發展過程期間藉由使用本章所述的技術,產生較高的吉尼係數,因此真正的評分卡檢驗方式,並非使用一個統計值如吉尼係數,而是在於和核貸率與違約率間的取捨。
- 評分卡開發者與風險管理者必須體認的是,評分卡開發的目標不是為了產生最高的吉尼係數,評分卡真正的價值是為企業帶來實際的利益與改良。




2018年1月8日 星期一

信用卡及其他支付卡經營與管理

信用卡及其他支付卡經營與管理
財團法人台灣金融研訓院
2008/12/01

第一章 支付卡之介紹
- 循環信用(Revolving Credit)

第二章 支付卡如何運作
- 銀行信用卡交易流程-參與交易的四方當事人:
持卡人(Cardholder)、特約商店(Merchant)、發卡機構(Card Issuer)、收單機構(Merchant Acquirer)

- 收單銀行向特約商店收取手續費稱為「商店服務傭金」(Merchant Service Commisssion,MSC)或「特約商店服務費」(Merchant Service Fee,MSF)或簡稱「特約商店折扣」(Merchant Discount)。
- 收單銀行會將部分手續費撥給發卡銀行以支應發卡成本,這項費用稱為「交換費用」(Intterchange Fee)。


第三章 組織設計


第四章 行銷與策略


第五章 現有卡戶行銷
- 辨認哪些持卡人帶來利潤:循環信用使用者、大量刷卡消費者、偶而使用循環信用者。

第六章 客戶關係管理
- 具備統計、數學、經濟、工程和軟體開發的教育和思考流程。

第七章 作業管理
- 活動基礎管理法(ABM,Activity-Based Management)
- 活動基礎成本法(ABC,Activity-Based Costing)
- 服務合約書(SLA,Service Level Agreement)

第八章 詐欺防範與控管
- Visa智慧風險評分系統(VISOR,Visa Intelligent Scoring of Risk)
- 從未收到的已發卡(Never Received Issued,NRI)

第九章 帳款催收


第十章 基礎設施和服務提供管道

第十一章 獲利能力
- 主要獲利能力指標:毛利率、資產報酬率(ROA)、權益報酬率((ROE)
- 風險基礎定價技術(Risk-based pricing technique):將風險與產品價格做連結
- 主要(或傳統)的收入來源
1. 卡費/年費
2. 融資費用
- 持卡人選擇延遲支付信用卡餘額稱為「循環信用使用者」(Revolver),而往後遞延的餘額就稱為「循環信用餘額」(Revolving Balance)。
- 實質年利率(APR,Annual Percentage Rate)-代表借款的真正成本,它將發卡機構所收取的所有費用都列入計算。
- 融資餘額計算:期初餘額法、平均每日餘額法、調整餘額法
3. 交換費
- 次要來源
1. 服務費用:預借現金手續費、國外交易費用、餘額代償費、其他費用
2. 風險相關費用:遲繳手續費、超過信用額度費用
- 成本
1. 直接成本
- 薪資、工資和津貼(Salaries,Wages,Benefits,SWAB)
- 資料處理:每日營運作業管理與維護所發生的所有系統和科技成本(硬體、軟體、網路等),再加上檢討期間內所分攤的軟體發展成本,都被歸類在這個成本項目當中。
- 外部處理
2. 間接成本:信用損失、詐欺損失、資金成本

第十五章 證券化
- 大部分抵押貸款的創始者會根據嚴格的規定來授信,例如貸款金額、貸款對財產價值比率(貸款成數)和其他類似參數,這是為了在貸款核准後以利證券化(ABS,Asset-Backed Securitizations)進行。
- 信託評等
1. 產品和定價考量
2. 風險考量
3. 信託和證券結構考量
- 證券化的利益:開拓資金來源的市場、降低資金成本、分散風險


2017年9月21日 星期四

區塊鏈:金融科技與創新

區塊鏈:金融科技與創新

- 密碼學中的雜湊函數(Hash)和數位簽章(digital signature)對構建一個加密數位貨幣系統非常關鍵。
- 零知識證明(zero-knowledge proofs)被應用到對比特幣網路的拓展和修改中。
- 比特幣網路最開始使用的雜湊函數SHA-256。
- 乙太幣應用:市場預測(prediction markets)、智慧資產(smart property)、
託管支付(escrowed payments)、微支付管道(micropayment channels)、混合服務(mixing services)。


2016年12月14日 星期三

新數位力:解密數位時代脫穎而出的關鍵

新數位力:解密數位時代脫穎而出的關鍵
2015/10/30

第1章 數位精技(Digital Mastery)是什麼?
- 數位力、領導力
第一篇 打造數位能力
- 許多企業總把數位科技和數位優勢畫上等號,但數位行家關心的不是科技的本身,
而是如何透過科技來創造差異化。
- 藉由數位能力的三大層面創造差別化優勢:
創造撼動人心的客戶體驗
激發核心營運流程的爆發力
業務模式再造
- 業務模式再造的五種典型:
1.產業的再造 2.產品或服務的替換 3.新數位業務誕生 4.重塑價值傳遞模式 5.重設價值主張
第二篇 建立領導能力
第5章 構築數位願景
- 數位願景通常會由以下三個角度中擇一切入:
1. 重新規劃客戶體驗 2.重新設計營運流程 3.重新打造業務模式
第6章 鼓勵企業全員投入
第7章 數位轉型治理
第8章 建立科技領導力
- 科技領導力的關鍵在於結合業務和IT領導人的技能和觀點,讓他們齊力推動轉型。
- 有領導魅力的領袖人才,這個人不但得極富影響力,能在高階主管會議中備受重用,
還要能捲起袖子研讀資料表格、設計分析模型並樂在其中。
第三篇 回到辦公室:給企業領導人的數位轉型指南
第9章 設定數位挑戰
第10章 聚焦投資方向
- 數位投資區分為:1.基礎投資 2.維護型投資 3.投資回報導向型投資 4.前期創新投資
第11章 組織總動員


2016年4月8日 星期五

金融商道

金融商道:金融人員關係行銷與談判術
2013/06/01
- 自尊心不是自己喊的,是要自己把成果做出來,讓人家給你的。
- RM相關的產品包括短期及中長期放款、擔保或無擔保放款、貿易融資、票貼、履約保證、應收帳款等一大堆商品;近幾年來金融業的業務進入全民皆兵的時代後,企金RM連信用卡、基金、保險、連動債、存款等消費性金融商品或理財商品也需要全部一起賣。
- RM與ARM工作內容比較表

- RM主要是要去找開發客戶及架額度;ARM主要是授信報告撰寫及業務執行,故優秀的ARM也可以內轉去做PM、徵信或審查。
- 從財報分析、貿易融資、考到國際聯貸案加上應收帳款業務起碼要考到六到八科,
還要通過審查口試,才能升遷RM。
- 對金融單位來說,做貿易融資的客戶其實才是中小企業克群真正的金雞母,因為這個客群需要開狀、押匯等貿易融資額度、又會承做匯兌、外幣存款、臨時的銀行融資等交易性往來商品,且買方多半也不小,甚至有機會可以承做應收帳款的商品。
- 台灣的金融產品其實差異並不是很大,不外乎放款、保險、基金、理財、應收帳款、
信用卡、貿易融資、應收帳款融資等,在金融海嘯前曾經有出現連動債這種衍生性金融商品。
- 見樹不見林,你需要的是宏觀的視野,與具有主見的決策。
- 事實性的問句,對於破冰有著不錯的效果。
- 好的業務三句話之內就把客戶帶走了,這三句話常常是由易回答的事實、消費者的利益以及妥善的解決方案所組成。
- 每次的拜訪都要用心,要設身處地去想對方的問題,並解決他所面臨的風險;如果對方覺得是有利的,又沒有風險,那就找不到拒絕的理由了。
- 態度常常決定了格局。態度對了,很多事情都有成長的空間。
- 社會網路理論中有所謂的「結構洞理論」。這個理論在表達:如果一個網絡的連帶都會匯集到一個點,那這個點就是兩個群體關鍵性的橋樑,只要掌握這個點,進可攻、退可守,則極具經營價值。


2015年7月25日 星期六

數位銀行:銀行數位轉型策略指南

數位銀行:銀行數位轉型策略指南
2014/10/23

- 花旗銀行執行長兼董事長(1967-1984)Walter Wriston:
「有關錢的資訊幾乎已經和錢的本身一樣重要了」。
- 花旗銀行執行長兼董事長(1984-1998)John Reed:
「銀行業務就是處理位元(bit)和位元組(byte) 資料罷了」。

Part 1:數位銀行
- Google Wallet、Apple Passbook、eBank、Jibun、Wells Fargo、
美國銀行、BBVA、First Direct、mBamk、Alior、
Smile、Moven、Fidor、Simple、ICIC、
Deniz、Square、M-PESA、Zopa、Prosper、
SmartyPig、Mint、Kickstarer、eToro、Stocktwits、
ZuluTrade、Tradency、Gobank、Bluebird、Friendsurance

第01章 我們為什麼需要數位銀行 
第02章 設計不倚賴分行的數位銀行  
第03章 數位銀行沒有通路  
第04章 透過數位銀行建立關係  
第05章 科技掀起數位銀行風暴  
第06章 行動科技點燃數位銀行熱潮  
第07章 數位銀行是社群銀行  
- 社群媒體創造出新的業務模式,除了SmartyPig之外,另有許多透過社群媒體所推展的新型金融服務正在諸多領域大展身手,包括:資本市場(eToro, Stocktwits)、企業金融(Funding Circle, Kickstarter, Market Invoice, Platform Black, The Receivables Exchange)、零售金融(Zopa, Moven, Simple, Bitcoin)、支付(Currency Cloud, Square, mPowa)及保險服務(Friendsurance)。
- 社群融資和投資包括幾個區塊,但以群眾募資(Crowdfunding)和社群交易(Social trading)為兩大主要領域。
- Fidor正侵蝕著銀行核心的存款業務,Moven、Simple、Alior亦然;
Zopa正啃食著信貸市場業務,Smava、Prosper、Lending Circle亦然;
Currency Cloud正強取銀行的跨境業務,Bitcoin、Azimo、Klickex亦然;
Kickstarter正攻佔商業金融領域,Receivables Exchange、Funding Circle亦然;
eToro則野心勃勃地搶佔創投業務,Zulutrade、Stocktwits亦然。

第08章 數位銀行打資料大戰  
第09章 捍衛數位銀行安全  
- 西班牙的ntesa銀行就開始透過手機app進行客戶的虹膜辨識;
WorldPay創辦人Nick Ogden打造Voice Commerce來提供行動語音辨識功能;
蘋果的iPhone 5S和5C亦已新增行動指紋辨識功能。除了這些新技術以外,
另有Biomix開發的、能利用穿戴者心跳進行身分認證的Nymi運動手環。

第10章 成為數位銀行  
第11章 數位銀行仍是銀行  
- 當銀行發現他們無法提供客戶在發生信貸危機前的服務(如信用貸款)時,其他的服務便趁勢而生。最明顯的例子便是群眾募資平台崛起,例如kickstarter,以及社群借貸服務,例如Zopa、Smava與Prosper。

第12章 數位銀行新經濟學  
- 銀行即服務:
1. 社群現金和支付:iZettle、PayaTrader、mPowa、SumUp、PayLeven、Intuit Go Payment、Square
2. 社群借貸和存款:Zopa、Ratestter、Smava、Prosper、Lending Club、Cashare
3. 社群保險:Friendsurance
4. 社群保險與交易:Stocktwits、eToro、Myfxbook、Fxstat、MetaTrader、Trade Signals、Collective2、Tradeo、Zulutrade、Nutmeg
5. 社群貿易融資:Market Invoice、Platform Black、the Receivables Exchange、Urica
6. 發薪日貸款:Wonga、Cash America、Advance America
7. 目標設定和遊戲化:SmartyPig、Moven、Simple
8. 群眾募資:Funding Circle、Kickstarter、Indiegogo、Crowdrise、razoo
第13章 數位銀行迎風啟航  

Part 2:訪談
薩瓦德爾銀行 (BANCO SABADELL)、巴克萊銀行 (BARCLAYS BANK)、
比特幣(BITCOIN)、FIDOR BANK、FIRST DIRECT、mBANK、
MOVEN、M-PESA、SWIFT、貨幣雲 (THE CURRENCY CLOUD)  

SIMPLE
- 過去30年來,大型銀行主要是透過併購來成長,社區銀行的業務模式則是靠利差生存。不過,美國大型銀行目前絕大部分的獲利來源主要是手續費,包括透過手續費和遲繳手續費等等。只要顧客犯了錯,就得支付上述的手續費。由於銀行可從中獲利,顧客也常犯錯而得付出大筆手續費,因此銀行根本不想協助顧客解決理財問題。所以,美國銀行業的獲利誘因等於是建立在懲罰顧客的基礎上。針對以上問題,我們認為若是可以提供更好的用戶介面和業務模式的話,那麼情況或許就會改變。這就是Simple成立的背景。